


Valor disminuido del auto tras un accidente
27 de febrero de 2018
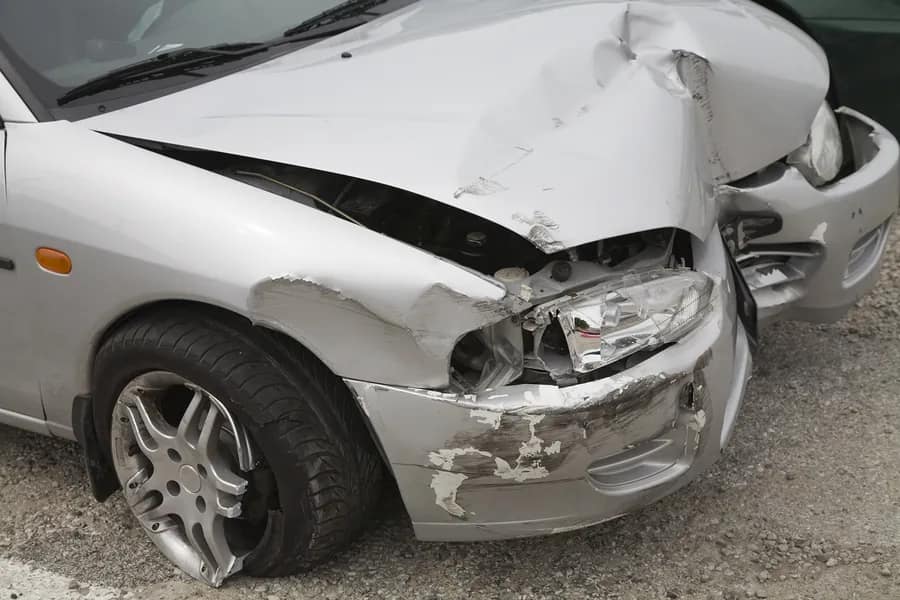
Incluso después de reparaciones de alta calidad, un vehículo que ha estado en un accidente puede valer menos en el mercado abierto simplemente porque ahora tiene un historial de accidentes. Una reclamación por valor disminuido es la forma en que muchos conductores intentan recuperar esa pérdida en el valor de reventa—separada de los costos de reparación. Si puede perseguir el valor disminuido y cuán fuerte es su reclamación, depende de algunos factores clave.
- Quién causó el accidente: Las reclamaciones suelen ser más fuertes cuando está haciendo una reclamación de terceros contra el asegurador del conductor culpable.
- Tipo de póliza: El valor disminuido de primera parte (contra su propio asegurador) a menudo está limitado y depende del lenguaje de la póliza.
- Edad y condición del vehículo: Los vehículos más nuevos con bajo kilometraje y un historial limpio tienden a mostrar un impacto de mercado más claro.
- Severidad y tipo de daño: Daños estructurales, daños en el chasis, despliegue de airbags y reemplazo de paneles importantes comúnmente reducen el valor de mercado.
- Calidad y documentación de las reparaciones: Un archivo de reparación completo, documentación de piezas OEM y fotos de antes y después pueden ser importantes.
- Informe de historial de accidentes: Las entradas de Carfax/AutoCheck y los informes policiales pueden influir en el valor de reventa, incluso si las reparaciones fueron perfectas.
- Evidencia de mercado comparable: Cuanto más pueda mostrar las diferencias de precio entre vehículos similares con y sin historial de accidentes, mejor.
- Tiempo y postura de la reclamación: El valor disminuido a menudo se negocia después de que las reparaciones están completas y se resuelven los suplementos.
Lo que significa “valor disminuido” (y por qué las reparaciones no siempre lo solucionan)
Valor disminuido se refiere generalmente a la diferencia entre:
- Lo que su automóvil habría valido en el mercado inmediatamente antes de la colisión (valor previo a la pérdida), y
- Lo que vale ahora después de la colisión y las reparaciones, considerando su historial de accidentes (valor posterior a la reparación).
En las ventas del mundo real, muchos compradores pagan menos por un vehículo con un historial de accidentes—incluso si el vehículo funciona normalmente y las reparaciones parecen impecables. Esa reducción puede aparecer durante una tasación de intercambio, una venta entre particulares o cuando un concesionario realiza un informe de historial del vehículo.
Tres términos que la gente confunde
- Costos de reparación: Lo que se necesita para restaurar físicamente el vehículo (mano de obra, piezas, pintura, calibración, etc.).
- Valor de pérdida total: Si el vehículo es declarado pérdida total, el asegurador generalmente aborda el valor en efectivo real (ACV), no el valor disminuido después de las reparaciones.
- Valor disminuido: Pérdida en el valor de mercado que persiste incluso después de que las reparaciones se completan.
¿Se permiten reclamaciones por valor disminuido en California?
En California, el valor disminuido se persigue más comúnmente como parte de una reclamación de daños a la propiedad de terceros contra el conductor que causó la colisión. La idea subyacente es que si alguien daña su propiedad de manera negligente, puede tener derecho a ser compensado—lo que puede incluir una pérdida de valor que permanece incluso después de las reparaciones.
Donde la gente se confunde es con el valor disminuido de primera parte—lo que significa una reclamación hecha bajo su propia cobertura de colisión. Muchas pólizas de auto contienen un lenguaje que limita lo que el asegurador paga (a menudo centrándose en la reparación o el reemplazo). Si una reclamación por valor disminuido de primera parte es viable puede depender en gran medida del lenguaje específico de la póliza y los hechos de la pérdida.
Terceros vs. primera parte: por qué importa
La mayoría de los consumidores que buscan “reclamación por valor disminuido” realmente están preguntando: ¿Puedo recuperar la pérdida en el valor de reventa de la compañía de seguros del conductor culpable? A menudo, ese es el camino más claro—especialmente cuando se acepta la responsabilidad y el vehículo tiene una pérdida de valor significativa y documentable.
Cuándo una reclamación por valor disminuido es generalmente más fuerte
No cada accidente crea un valor disminuido significativo. Estas situaciones tienden a fortalecer una reclamación:
- Vehículos nuevos o de modelo reciente: Un automóvil de dos años con bajo kilometraje generalmente tiene más sensibilidad de mercado al historial de accidentes que un vehículo más viejo.
- Historial limpio previo al accidente: Si el vehículo no tuvo accidentes previos, el valor “antes” es más fácil de respaldar.
- Categorías de reparación importantes: Reparaciones de chasis/estructurales, reemplazo de paneles laterales, daños en la suspensión o despliegue de airbags pueden generar preocupaciones en los compradores.
- Vehículos de alta gama o especiales: Los vehículos de lujo y los acabados deseables pueden ver una reacción más fuerte de los compradores ante el informe de accidentes.
- El accidente está documentado ampliamente: El informe policial, los registros de reclamaciones y los informes de historial del vehículo pueden hacer que el estigma sea inevitable en una futura venta.
Cuándo el valor disminuido es más difícil de probar
Estos factores no derrotan automáticamente una reclamación, pero comúnmente reducen el poder de negociación:
- Vehículos más viejos y de alto kilometraje: El valor de mercado puede estar impulsado más por la edad/condición que por el historial de accidentes.
- Reparaciones cosméticas menores: Si la reparación involucró solo trabajo de pintura o una pieza reemplazable (como una cubierta de parachoques), el impacto en el valor puede ser modesto.
- Daños preexistentes o accidentes previos: Un historial de accidentes previo a la pérdida puede dificultar aislar la “pérdida debido a este accidente”.
- Gaps en la documentación de reparación: Facturas faltantes, estimaciones incompletas o fotos poco claras pueden invitar al escepticismo del asegurador.
- Disputas sobre responsabilidad o culpa comparativa: Si la culpa es disputada, los pagos por daños a la propiedad (incluido el valor disminuido) pueden volverse más difíciles de negociar.
Qué cambia el resultado: la perspectiva del asegurador
Las compañías de seguros a menudo evalúan las reclamaciones por valor disminuido a través de un marco práctico (y a veces estrecho):
- “Pruebe la pérdida de mercado”: Los ajustadores comúnmente piden evidencia objetiva de que el precio de reventa es mediblemente más bajo.
- “El automóvil está reparado a la condición previa a la pérdida”: Incluso si la reparación es excelente, el asegurador puede argumentar que la pérdida de valor es especulativa.
- “Historial previo o problemas de condición”: También pueden señalar el desgaste, accidentes previos o brechas en el mantenimiento como causas alternativas.
- “Sin venta, sin pérdida”: Algunos toman la posición de que a menos que haya vendido el automóvil, no hay pérdida concreta. Muchos propietarios abordan esto confiando en tasaciones y comparaciones de mercado en lugar de esperar a vender.
Debido a que el valor disminuido se trata de percepción de mercado, una buena documentación y un método de valoración consistente son importantes.
Lista de verificación de decisiones: ¿Debería perseguir una reclamación por valor disminuido?
Utilice la lista de verificación a continuación para evaluar si vale la pena invertir tiempo en una demanda por valor disminuido. Esta no es una determinación legal—solo una herramienta de decisión práctica.
Factor de decisión
Lo que apoya una reclamación más fuerte
Lo que puede debilitar la reclamación
Culpa/responsabilidad
Otro conductor claramente culpable; responsabilidad aceptada
Culpa disputada; responsabilidad compartida (culpa comparativa)
Perfil del vehículo
Modelo reciente, bajo kilometraje, marca/acabado deseable, título limpio
Más viejo/alto kilometraje; daño preexistente; historial de accidentes previo
Severidad del daño
Reparaciones estructurales/de chasis, airbags, reemplazo significativo de paneles
Trabajo cosmético menor; piezas pequeñas y fácilmente reemplazables
Documentación de reparación
Estimación completa, suplementos, facturas, registros de calibración
Documentación faltante; alcance de reparación poco claro; reparaciones en efectivo con registros mínimos
Prueba de mercado
Listados/ventas comparables, informe de tasación, declaraciones de intercambio de concesionarios
Solo creencia personal; sin comparaciones; sin tasación
Tiempo
Reparaciones completas; costo final de reparación confirmado; DV presentado como demanda separada
Reclamación hecha demasiado pronto; reparaciones en curso; calidad final de reparación poco clara
Guía If/Then: decisiones rápidas que puede tomar
- Si el otro conductor es culpable y su vehículo es relativamente nuevo, entonces puede valer la pena reunir una demanda por valor disminuido con apoyo de mercado.
- Si el vehículo tiene reparaciones estructurales o despliegue de airbags, entonces espere el estigma del historial de accidentes y considere una tasación o comparaciones sólidas.
- Si su vehículo tuvo accidentes previos, entonces concéntrese en mostrar la pérdida incremental vinculada a esta colisión (no un declive global).
- Si el asegurador argumenta “sin venta, sin pérdida,” entonces considere evidencia como tasaciones de intercambio de concesionarios o una tasación independiente de valor disminuido.
- Si está tratando de reclamar valor disminuido bajo su propia póliza, entonces revise el lenguaje de reparación/reemplazo de la póliza y prepárese para un camino más difícil.
Cómo documentar una reclamación por valor disminuido (qué reunir)
Piense en el valor disminuido como un mini caso de valoración. El objetivo es mostrar valor antes, valor después, y por qué la diferencia se atribuye al accidente.
1) Prueba de la condición del vehículo antes del accidente
- Fotos claras que muestren la condición exterior/interior antes del choque (si están disponibles)
- Registros de mantenimiento e historial de servicio
- Lectura del odómetro cercana a la fecha de pérdida
- Evidencia de opciones/acabado (sticker de ventana, hoja de construcción, documentos de compra originales)
2) Prueba de lo que sucedió
- Informe de colisión o informe de incidente (cuando esté disponible)
- Número de reclamación y detalles del ajustador
- Fotos de daños desde múltiples ángulos
- Facturas de remolque y almacenamiento (si son relevantes para la línea de tiempo de daños a la propiedad)
3) Prueba del alcance y calidad de la reparación
- Estimación del taller de carrocería y todos los suplementos
- Factura final que muestre partes (OEM vs aftermarket donde se indique), operaciones de mano de obra y trabajo de pintura
- Documentación de calibración (la recalibración de ADAS es un ítem de reparación moderno común)
- Impresiones de alineación y cualquier informe de medición estructural (si se realizó)
4) Prueba del impacto en el mercado
- Listados de vehículos comparables (mismo año/marca/modelo/acabado, kilometraje similar) con y sin historial de accidentes cuando sea posible
- Cotizaciones de intercambio o tasaciones escritas de concesionarios que mencionen el historial de accidentes como un factor
- Entradas de informes de historial del vehículo que reflejen la colisión/reclamación (cuando sea aplicable)
- Una tasación independiente de valor disminuido (cuando sea apropiado)
Argumentos comunes de los aseguradores—y formas prácticas de responder
“Su automóvil fue reparado, por lo que está completo.”
Las reparaciones abordan la condición física; el valor disminuido aborda la percepción del mercado. La evidencia de mercado de apoyo (comparaciones, tasaciones, declaraciones de concesionarios) puede ayudar a cerrar esa brecha.
“No puede probar el número.”
Los números deben estar anclados al comportamiento observable del mercado. Los enfoques sólidos se basan en ventas/listados comparables, ajustes razonados por kilometraje/acabado y documentación del impacto del historial de accidentes.
“Esto fue un daño menor.”
Si el daño realmente fue menor, el valor disminuido puede estar limitado. Pero si “menor” en la superficie incluía daños ocultos, múltiples paneles o operaciones de mano de obra significativas, su archivo de reparación puede contar la verdadera historia.
“Problemas preexistentes causaron la caída del valor.”
Los registros de mantenimiento, fotos previas a la pérdida y un título/historial limpio pueden reducir este argumento. Si hubo daños previos, el enfoque se desplaza a aislar la pérdida adicional causada por este accidente.
Escenario de ejemplo (hipotético)
Hipotético: Un conductor de Los Ángeles posee un SUV de modelo reciente con bajo kilometraje y sin accidentes previos. Otro conductor lo choca por detrás en un semáforo en rojo. El SUV necesita un reemplazo de portón trasero, reparación de panel trasero, mezcla de pintura y recalibración de sensores. Las reparaciones se completan en un taller de carrocería de buena reputación, y el vehículo se ve y funciona normalmente.
Semanas después, el propietario busca ofertas de intercambio. Dos concesionarios notan una entrada de historial de accidentes y proporcionan números de intercambio más bajos que los SUV comparables con historial limpio. El propietario compila:
- Factura final de reparación más suplementos
- Fotos de daños y proceso de reparación
- Listados comparables que muestran precios de venta más altos para vehículos con historial limpio
- Tasaciones de intercambio por escrito que hacen referencia al historial de accidentes
Usando esa documentación, el propietario presenta una demanda por valor disminuido a la aseguradora del conductor culpable como parte de la reclamación por daños a la propiedad. La aseguradora disputa la cantidad y argumenta que las reparaciones restauraron el vehículo. El propietario responde enfatizando la retroalimentación objetiva del mercado (tasaciones de concesionarios y comparaciones) y la naturaleza de las reparaciones (reemplazo de paneles, trabajo de pintura y recalibración) que a menudo afecta la percepción del comprador.
Cómo encaja el valor disminuido en una reclamación por accidente de auto en California
El valor disminuido es típicamente parte de daños a la propiedad, que es separado de las reclamaciones por lesiones corporales como facturas médicas, dolor y sufrimiento, o salarios perdidos. Los daños a la propiedad pueden incluir:
- Costos de reparación
- Remolque y almacenamiento (según corresponda)
- Reembolso por alquiler de automóvil o pérdida de uso (dependiendo de las circunstancias y cobertura)
- Valor disminuido (en casos apropiados)
También es común que las discusiones sobre daños a la propiedad se desarrollen en una línea de tiempo diferente a la del tratamiento de lesiones, y la liquidación de una no siempre requiere la liquidación de la otra. Sin embargo, los documentos pueden superponerse (fecha de pérdida, hallazgos de responsabilidad, fotografías y declaraciones grabadas).
Tiempo: cuándo plantear el valor disminuido
Muchas personas obtienen mejor tracción al abordar el valor disminuido después de que estos puntos estén claros:
- Las reparaciones están completas y tiene la factura final (incluidos los suplementos)
- Daños ocultos están resueltos y el estado del vehículo es estable
- Ha recopilado pruebas de mercado (comparaciones, tasaciones, cotizaciones de intercambio)
Plantear el valor disminuido demasiado pronto puede llevar a adivinar el alcance de la reparación, lo que puede debilitar las negociaciones.
Errores prácticos que pueden socavar una reclamación por valor disminuido
- Aceptar un pago rápido por daños a la propiedad sin aclarar si incluye valor disminuido
- No mantener registros de reparación (estimaciones, suplementos, facturas, documentación de calibración)
- Confiar en fórmulas genéricas sin apoyo de mercado vinculado a su vehículo específico y alcance de reparación
- Ignorar problemas de condición que el asegurador planteará (neumáticos, condición de pintura, desgaste interior)
- Hacer declaraciones inconsistentes sobre la severidad del impacto o la condición previa al accidente
Qué esperar durante la negociación
Las negociaciones por valor disminuido a menudo giran en torno a la calidad de la documentación y la razonabilidad de su método de valoración. El asegurador puede solicitar:
- Prueba de que el vehículo no tuvo daños previos
- Fotos adicionales
- Registros de reparación directamente del taller
- Listados comparables o declaraciones de concesionarios
- Una explicación de cómo calculó la pérdida reclamada
También es común que los aseguradores contraoferten con un número más bajo o nieguen el valor disminuido por completo. Las reclamaciones sólidas tienden a ser aquellas con evidencia consistente y verificable en lugar de afirmaciones amplias.
Cuándo puede ayudar hablar con un abogado
Debido a que el valor disminuido puede superponerse con otras partes disputadas de una reclamación por accidente (culpa, disputas de reparación, valoración baja, retrasos), puede ser útil obtener orientación cuando:
- La responsabilidad es disputada o se está alegando culpa comparativa
- El asegurador lo está presionando para que firme una liberación que puede renunciar a daños adicionales a la propiedad
- Hay múltiples vehículos o problemas de cobertura
- La reparación involucra componentes estructurales o sistemas ADAS complejos y el asegurador está minimizando el impacto
- También tiene una reclamación por lesiones corporales y desea evitar errores de documentación que afecten el caso en general
Preguntas frecuentes
¿Puedo presentar una reclamación por valor disminuido si mi automóvil fue reparado perfectamente?
Respuesta: Posiblemente, porque el valor disminuido a menudo se basa en el historial de accidentes en lugar de defectos visibles. Las reclamaciones sólidas generalmente incluyen evidencia de mercado (listados comparables, tasaciones de concesionarios o un informe de tasación).
¿Tengo que vender mi automóvil para probar el valor disminuido?
Respuesta: No necesariamente. Muchas personas respaldan el valor disminuido con cotizaciones de intercambio, datos de mercado comparables y tasaciones en lugar de esperar una venta real.
¿Qué pasa si el accidente aparece en Carfax u otro informe de historial del vehículo?
Respuesta: Un accidente reportado puede hacer que el valor disminuido sea más fácil de explicar porque los futuros compradores pueden ver la entrada y ajustar lo que están dispuestos a pagar.
¿Puedo recuperar el valor disminuido de mi propia compañía de seguros en California?
Respuesta: Depende del lenguaje de su póliza y las circunstancias. Muchas pólizas se centran en la reparación o el reemplazo, por lo que el valor disminuido de primera parte puede ser más limitado que las reclamaciones de terceros.
¿Qué tipos de reparaciones tienden a crear más estigma de reventa?
Respuesta: El trabajo estructural/de chasis, el despliegue de airbags, el reemplazo de paneles importantes y la mezcla extensa de pintura a menudo generan más preocupación en los compradores que las reparaciones cosméticas menores.
Si la aseguradora del otro conductor ya pagó por las reparaciones, ¿puedo seguir pidiendo valor disminuido?
Respuesta: A menudo sí, si el valor disminuido no fue incluido o resuelto, pero el tiempo y la documentación son importantes. Tenga cuidado al firmar liberaciones que puedan renunciar a reclamaciones adicionales por daños a la propiedad.
Hable con CallJacob.com sobre su reclamación por accidente
Si fue golpeado en California y sospecha que su vehículo perdió valor de reventa incluso después de las reparaciones, puede querer ayuda para evaluar si una reclamación por valor disminuido tiene sentido junto con el resto de su reclamación por accidente. Jacob Emrani y el equipo de CallJacob.com pueden discutir la situación, la documentación que tiene y los próximos pasos para sus circunstancias específicas (sin garantías).
Descargo de responsabilidad: Este artículo proporciona información general y no es asesoramiento legal. Leer este contenido no crea una relación abogado-cliente. Para obtener asesoramiento sobre su situación específica, hable con un abogado californiano calificado.